Vous avez trouvé la maison, l’agence ou le notaire vous convoque pour signer un premier document, bien avant que la vente ne soit définitivement conclue. Ce papier a un nom : l’avant-contrat. Dans la grande majorité des ventes entre particuliers, il s’agit d’un compromis de vente. Une version plus rare existe aussi, la promesse de vente, qui fonctionne différemment. Voici ce que chacun implique, étape par étape.
Le compromis de vente, et son cousin plus rare, la promesse de vente
C’est ce premier document qui vous engage, bien avant l’acte final. Deux versions existent, et il vaut mieux savoir laquelle vous vous apprêtez à signer.
En pratique, le compromis est de très loin le plus courant entre particuliers. La promesse de vente concerne des situations plus spécifiques, par exemple lorsqu’un acheteur a besoin de temps pour finaliser un projet avant de s’engager définitivement.
Une fois signé, vous pouvez encore changer d’avis pendant 10 jours
Bonne nouvelle : que vous ayez signé un compromis ou une promesse de vente, la loi vous laisse un temps de réflexion.
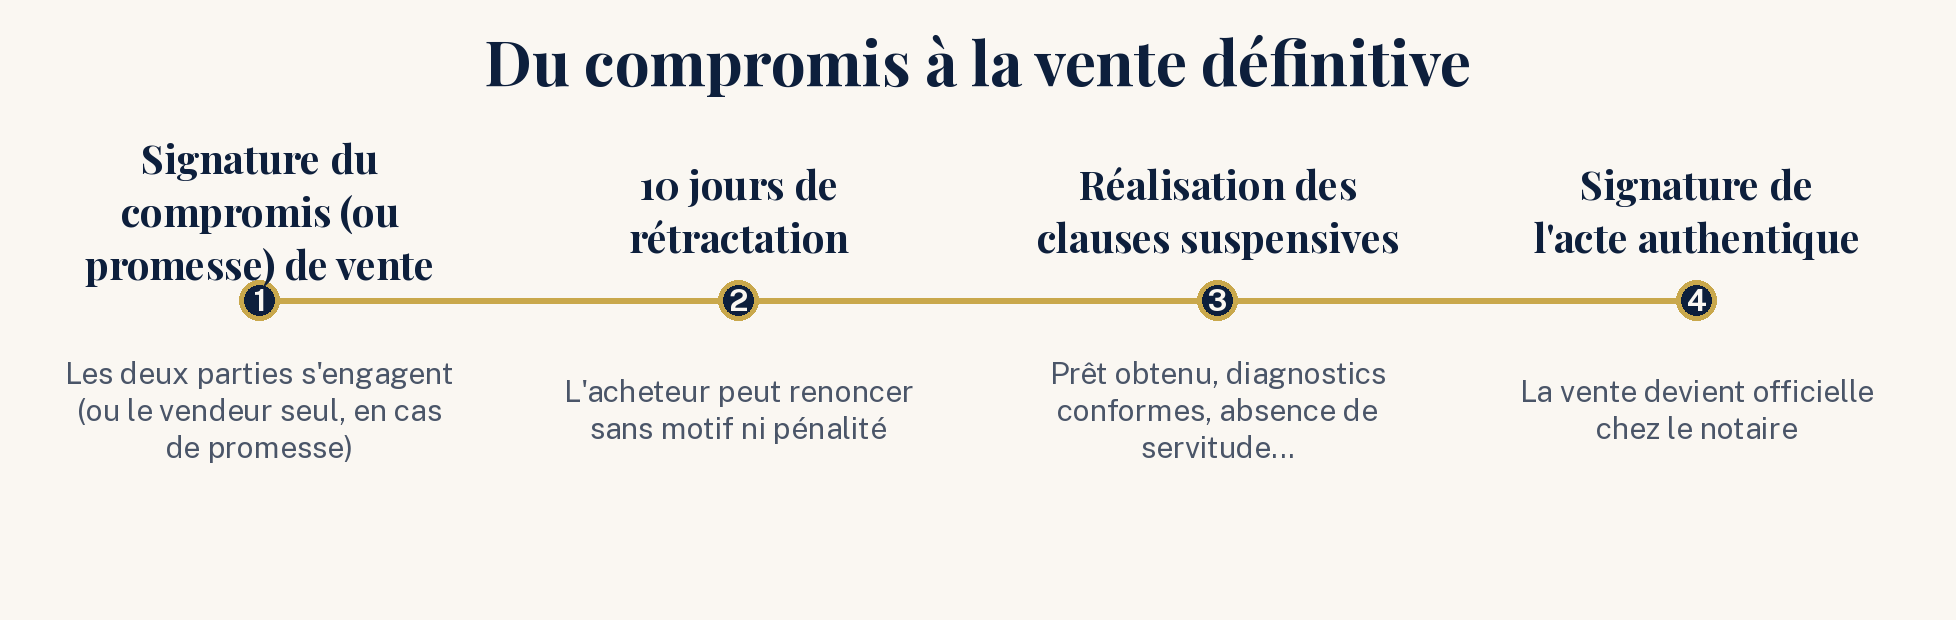
L’article L. 271-1 du Code de la construction et de l’habitation vous accorde 10 jours pour renoncer à l’achat, sans avoir à vous justifier et sans pénalité. Ce délai commence à courir le lendemain du jour où l’acte vous est notifié, le plus souvent par lettre recommandée avec accusé de réception, ou remis directement par l’agent immobilier ou le notaire.
La somme versée à la signature du compromis ou de la promesse
Au moment de signer, l’acheteur verse presque toujours une somme d’argent au vendeur, en garantie de son engagement. Son nom et son fonctionnement changent selon le document signé.
Dans un compromis de vente, cette somme s’appelle un dépôt de garantie. Elle représente en général 5 à 10 % du prix du bien, et vient en déduction du prix final le jour de la signature définitive.
Dans une promesse de vente, cette même somme s’appelle une indemnité d’immobilisation. Si l’acheteur achète finalement le bien, elle s’impute sur le prix, comme le dépôt de garantie. Si l’acheteur décide librement de ne pas acheter, sans invoquer de clause suspensive (voir plus bas), elle reste en principe acquise au vendeur, en compensation du temps pendant lequel le bien n’a pas été proposé à un autre acheteur.
Les clauses suspensives : les conditions qui peuvent annuler la vente sans pénalité
Passé le délai de rétractation, vous restez en principe engagé. Le compromis prévoit toutefois presque toujours des clauses suspensives : des conditions qui doivent se réaliser pour que la vente aille jusqu’au bout, notamment :
- l’obtention d’un prêt immobilier, dans les conditions et le délai indiqués dans l’acte
- l’absence de servitude ou d’un droit de préemption exercé par la mairie
- la conformité des diagnostics techniques obligatoires (amiante, plomb, termites)
Si l’une de ces conditions ne se réalise pas (votre banque refuse le prêt demandé, par exemple), la vente est annulée sans pénalité pour vous, et la somme versée à la signature vous est restituée. En revanche, si vous renoncez à acheter sans invoquer l’une de ces clauses, une fois toutes les conditions réunies, vous risquez de perdre cette somme.
Certains actes prévoient en plus une clause pénale : une somme fixée à l’avance, due par la partie qui renonce sans motif valable, en réparation du préjudice causé. Elle s’ajoute alors, ou se substitue, à la perte de la somme déjà versée.
Ces clauses protègent l’acheteur avant la vente définitive. Une fois la vente conclue, un défaut découvert après coup relève d’une autre logique, celle du vice caché immobilier.
La signature de l’acte de vente définitif
Quelques semaines ou quelques mois plus tard, une fois toutes les conditions suspensives réalisées, vient le jour de la signature de l’acte authentique (l’acte de vente définitif, rédigé et signé par le notaire). Ce rendez-vous ne fait que constater un accord déjà conclu, depuis la signature du compromis ou depuis la confirmation d’achat de l’acheteur dans le cas d’une promesse de vente.
Il reste néanmoins indispensable : c’est cette signature qui permet d’enregistrer officiellement la vente auprès des services de la publicité foncière. Cet enregistrement rend la vente opposable à tous, c’est-à-dire que n’importe quel tiers (un autre acheteur potentiel, un créancier du vendeur, une administration) doit désormais reconnaître que vous êtes le nouveau propriétaire. C’est aussi ce rendez-vous qui déclenche le paiement du prix et la remise des clés.
Si le vendeur ou l’acheteur ne se présente pas à ce rendez-vous alors que tout est prêt, l’autre partie peut, après une mise en demeure restée sans réponse, demander à la justice de forcer la vente ou de l’annuler avec des dommages et intérêts.
- Le compromis de vente engage déjà fermement les deux parties ; la promesse de vente, plus rare, laisse à l’acheteur un délai pour se décider
- Vous disposez de 10 jours pour vous rétracter sans justification après la signature, quel que soit le document signé
- Une clause suspensive non réalisée annule la vente sans pénalité ; un renoncement libre expose en revanche à la perte de la somme versée
- La signature de l’acte de vente définitif officialise une vente déjà engagée : il ne s’agit pas du moment où tout commence
Entre compromis, promesse de vente, somme versée à la signature et clauses suspensives, chaque étape de l’achat d’une maison suit des règles précises, faites pour vous protéger autant que pour engager le vendeur. Le notaire reste le mieux placé pour vous accompagner sur les points propres à votre situation.
Cet article est informatif. Il ne constitue pas un conseil juridique personnalisé. Si vous êtes dans une situation précise, consultez un avocat ou un professionnel du droit.