Des fissures apparaissent dans les murs de votre maison, cinq ans après sa construction ? L’eau s’infiltre par une toiture refaite il y a quelques années ? La garantie décennale est souvent la première protection envisagée. Encore faut-il savoir ce qu’elle couvre, ce qu’elle exclut et comment le propriétaire est protégé.
Qu’est-ce que la garantie décennale ?
La garantie décennale oblige les professionnels ayant participé à un chantier à réparer certains dommages graves apparus après la fin des travaux.
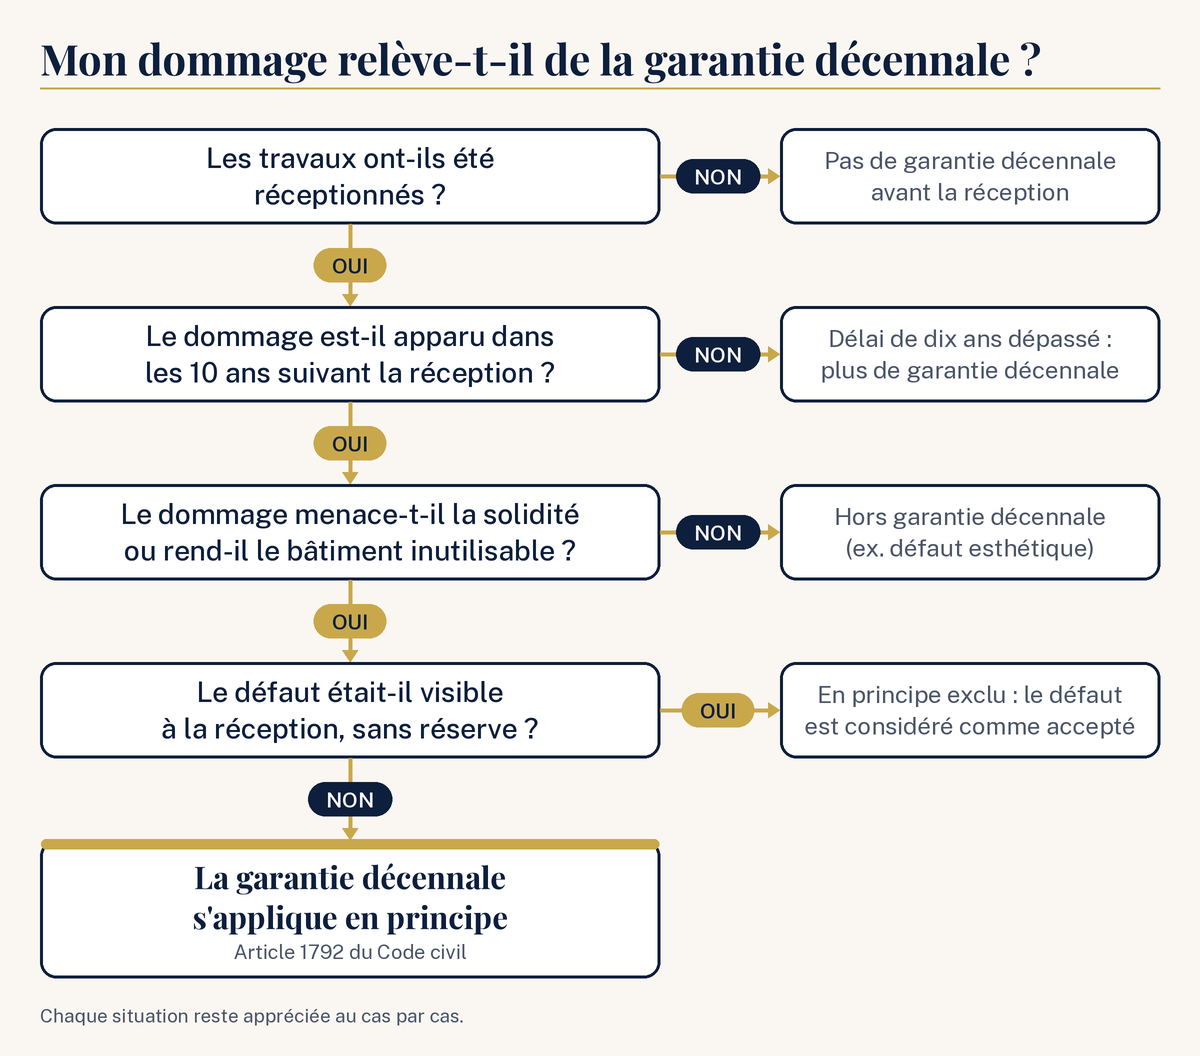
Elle repose sur l’article 1792 du Code civil. Il s’agit d’une responsabilité de plein droit (le constructeur est présumé responsable, sans que le propriétaire ait à prouver une faute de sa part).
Le délai de dix ans court à partir de la réception des travaux (le moment où le propriétaire accepte officiellement l’ouvrage, avec ou sans réserves), selon l’article 1792-4-1 du Code civil. Sont considérés comme « constructeurs » les entrepreneurs et artisans, l’architecte ou le maître d’œuvre, mais aussi la personne qui vend un bien après l’avoir construit ou fait construire (article 1792-1).
Quels dommages sont couverts par la garantie décennale ?
La loi vise deux catégories de dommages, appréciées selon leur gravité.
- Les dommages qui compromettent la solidité de l’ouvrage : fissures importantes dans un mur porteur, affaissement d’un plancher, fondations qui bougent, charpente défaillante
- Les dommages qui rendent l’ouvrage impropre à sa destination (inutilisable pour l’usage prévu), même s’il reste solide : infiltrations d’eau récurrentes, défaut d’étanchéité rendant une pièce inhabitable
La garantie s’étend aussi aux éléments d’équipement qui font indissociablement corps avec le bâtiment, c’est-à-dire ceux qu’on ne peut pas retirer sans abîmer la construction, comme des canalisations encastrées ou un plancher chauffant (article 1792-2 du Code civil).
Ce que la garantie décennale ne couvre pas
Certains désordres, même gênants, restent en dehors de son champ. C’est souvent sur ce point que le débat se concentre.
- Les défauts visibles lors de la réception qui n’ont pas fait l’objet de réserves : ils sont en principe considérés comme acceptés
- Les défauts purement esthétiques, comme une peinture qui s’écaille, tant qu’ils n’affectent ni la solidité ni l’usage du bâtiment
- Les équipements qui peuvent être retirés sans abîmer le bâtiment (volets roulants, radiateurs) : ils font l’objet de règles distinctes, avec en principe une garantie plus courte de deux ans (la garantie biennale)
- Les dommages causés par l’usure normale, un défaut d’entretien ou une cause étrangère (événement extérieur au constructeur, comme une catastrophe naturelle)
Assurances obligatoires : comment le propriétaire est-il protégé ?
Une garantie ne vaut que par la capacité de celui qui la doit à l’honorer. La loi impose donc deux assurances distinctes.
- L’assurance décennale (article L241-1 du Code des assurances), souscrite par chaque constructeur avant l’ouverture du chantier : elle prend en charge sa responsabilité, même si l’entreprise a cessé son activité entre-temps
- L’assurance dommages-ouvrage (article L242-1), souscrite par le propriétaire qui fait réaliser des travaux importants : elle finance les réparations sans attendre qu’on détermine le responsable, puis se retourne contre les constructeurs
Que se passe-t-il si l’artisan n’est pas assuré ?
La garantie décennale s’applique en principe malgré tout, car elle découle de la loi et non du contrat d’assurance. Mais le propriétaire ne peut alors compter que sur les moyens de l’artisan, ce qui rend l’indemnisation incertaine si l’entreprise est en difficulté ou a disparu. Le défaut d’assurance est d’ailleurs un délit, puni de six mois d’emprisonnement et de 75 000 euros d’amende (article L243-3).
Que vérifier avant de commencer des travaux ?
L’article L243-2 du Code des assurances impose au professionnel de joindre son attestation d’assurance à ses devis et factures. Trois points sont généralement à contrôler :
- La présence de l’attestation d’assurance décennale avec le devis
- Sa période de validité, qui doit couvrir l’ouverture du chantier
- Les activités garanties : le contrat doit viser le type de travaux commandé
- La garantie se transmet aux acquéreurs successifs : en achetant une maison construite il y a six ans, on peut en principe l’invoquer pendant les quatre années restantes
- Lors d’une vente dans les dix ans, l’acte doit mentionner l’existence ou l’absence de ces assurances
- Si le vendeur a lui-même construit ou fait construire le bien, l’acheteur peut en principe choisir entre la garantie décennale et la garantie des vices cachés, chacune ayant ses propres conditions et son propre délai
Que faire si le constructeur ou l’assureur refuse d’intervenir ?
Face à un refus, une démarche amiable reste à privilégier en premier lieu : signalement à l’assureur dommages-ouvrage, puis courrier au constructeur ou à son assureur décennale si le désaccord persiste.
Sans accord, le litige peut être porté devant le tribunal judiciaire, la juridiction civile compétente. L’avocat est obligatoire dès que le montant réclamé dépasse 10 000 euros, ce qui est fréquent en la matière (article 761 du Code de procédure civile), alors qu’en dessous de ce seuil son assistance reste possible mais n’est pas imposée. Une expertise judiciaire (l’examen du bâtiment par un technicien indépendant désigné par le juge) est fréquemment ordonnée avant toute décision sur le fond. Les autres recours sont présentés dans l’article sur les malfaçons après des travaux.
- La garantie décennale couvre, pendant dix ans après la réception, les dommages qui menacent la solidité du bâtiment ou le rendent inutilisable
- Le constructeur est présumé responsable : aucune faute n’a besoin d’être prouvée
- Les défauts esthétiques, les défauts visibles non réservés et les équipements dissociables restent en dehors de son champ
- Le professionnel doit être assuré et le prouver par une attestation jointe à son devis
La garantie décennale offre une protection solide, mais son champ reste limité aux dommages les plus graves et son efficacité dépend largement de l’assurance du constructeur. Chaque situation reste unique.
Cet article est informatif. Il ne constitue pas un conseil juridique personnalisé. Si vous êtes dans une situation précise, consultez un avocat ou un professionnel du droit.